
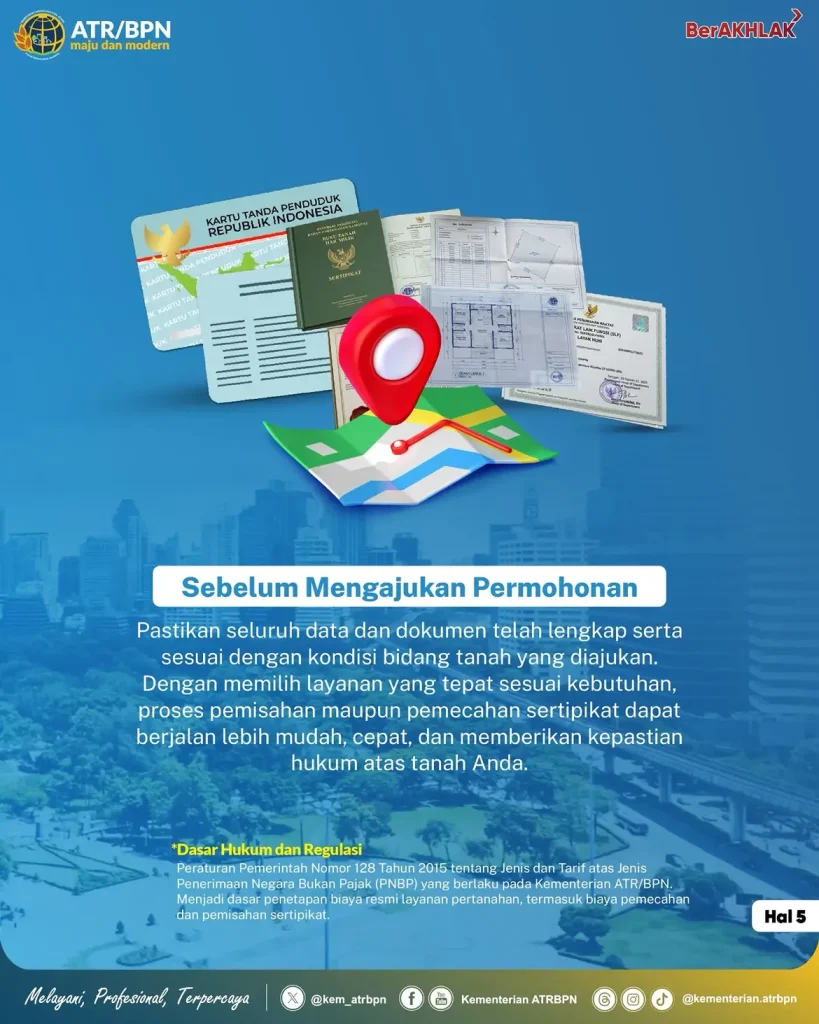
Kementerian ATR/BPN mengimbau masyarakat untuk memahami perbedaan antara layanan Pemisahan dan Pemecahan sertipikat tanah sebelum mengajukan permohonan ke Kantor Pertanahan. Meski terdengar mirip, kedua layanan ini memiliki ketentuan status sertipikat induk, contoh penerapan, hingga rumus perhitungan biaya yang berbeda.
1. Pemisahan Sertipikat Tanah
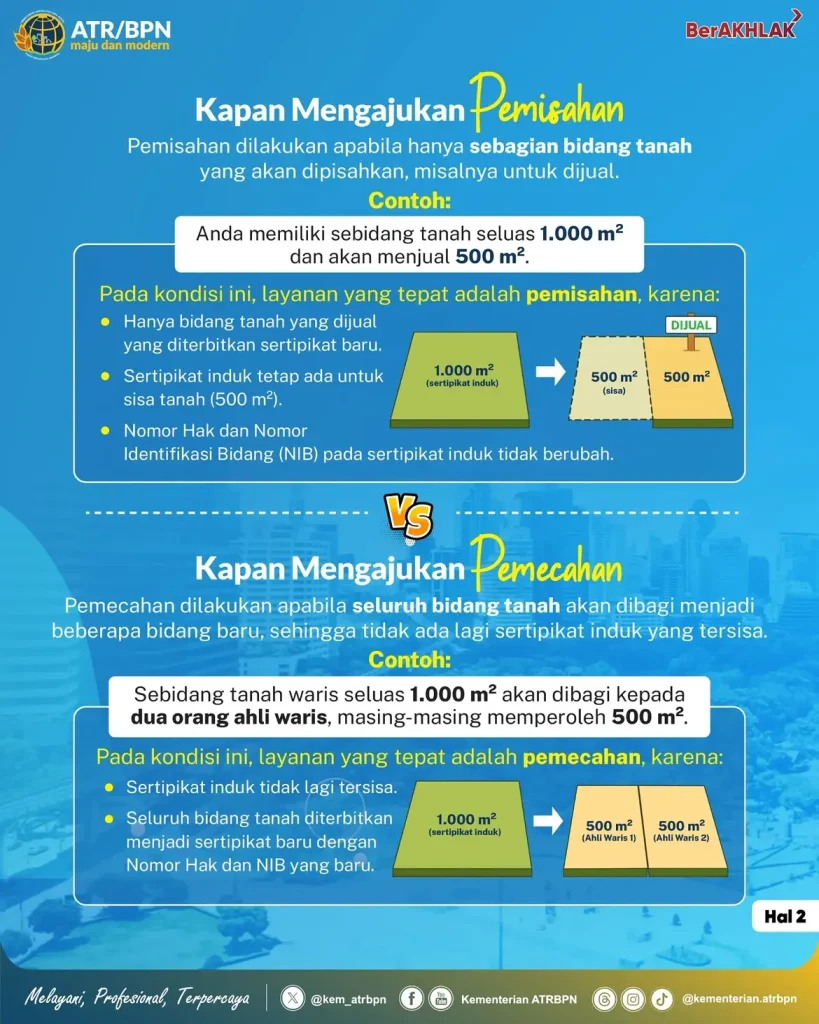
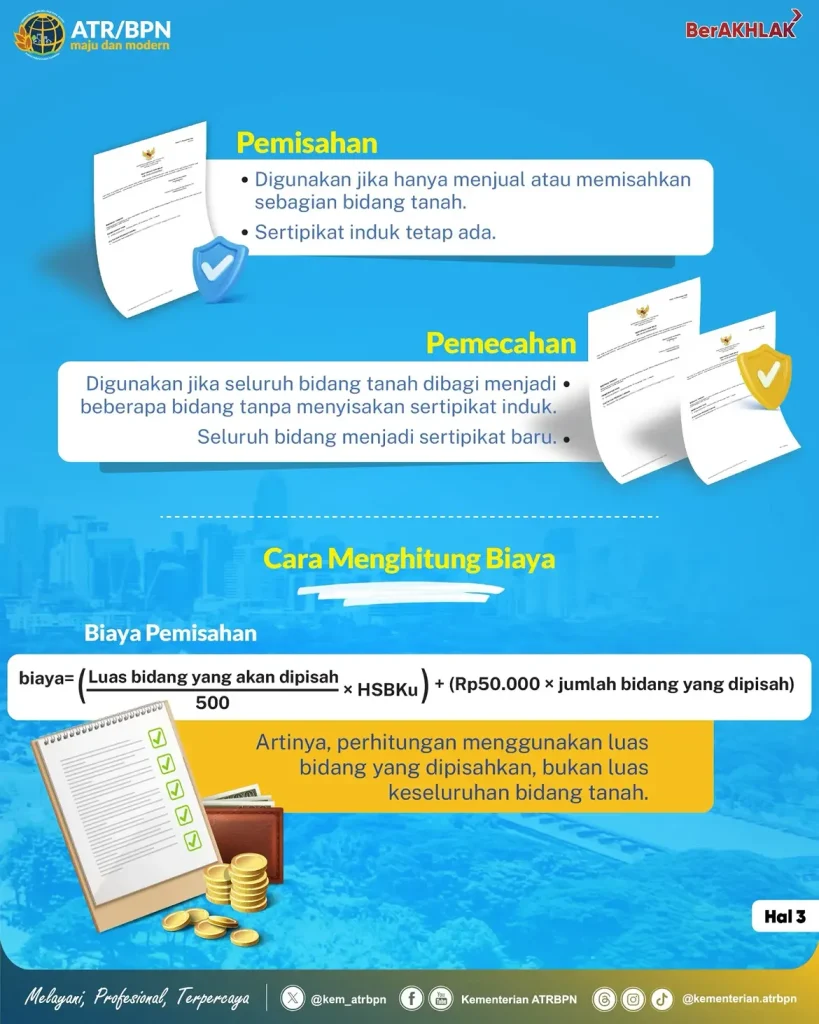
- Ketentuan: Digunakan jika hanya sebagian bidang tanah yang dipisahkan atau dijual.
- Status Sertipikat Induk: Sertipikat induk tetap ada untuk sisa tanah. Nomor Hak dan Nomor Identifikasi Bidang (NIB) pada sertipikat induk tidak berubah.
- Contoh: Memiliki tanah $1.000\text{ m}^2$ dan ingin menjual $500\text{ m}^2$. Sertipikat baru diterbitkan untuk $500\text{ m}^2$ yang dijual, sedangkan sertipikat induk tetap memegang sisa $500\text{ m}^2$.
- Perhitungan Biaya: Dihitung berdasarkan luas bidang tanah yang dipisahkan, bukan luas keseluruhan tanah. $$\text{Biaya} = \left(\frac{\text{Luas bidang yang dipisah}}{500} \times \text{HSBKu}\right) + (\text{Rp50.000} \times \text{jumlah bidang yang dipisah})$$
2. Pemecahan Sertipikat Tanah
- Ketentuan: Digunakan jika seluruh bidang tanah dibagi menjadi beberapa bidang baru.
- Status Sertipikat Induk: Sertipikat induk tidak lagi tersisa. Seluruh bidang diterbitkan menjadi sertipikat baru dengan Nomor Hak dan NIB baru.
- Contoh: Tanah waris $1.000\text{ m}^2$ dibagi kepada 2 orang ahli waris (masing-masing $500\text{ m}^2$). Kedua bagian menjadi sertipikat baru dan tidak ada sertipikat induk yang tersisa.
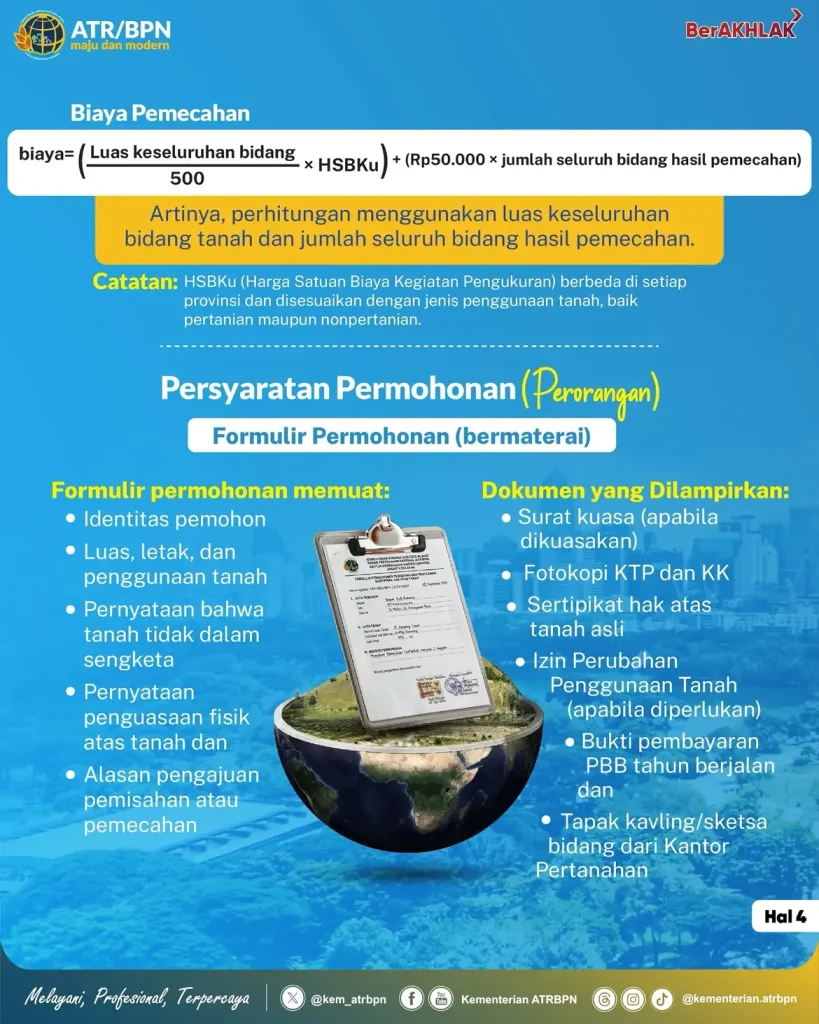
- Perhitungan Biaya: Dihitung berdasarkan luas keseluruhan bidang tanah dan total bidang hasil pemecahan. $$\text{Biaya} = \left(\frac{\text{Luas keseluruhan bidang}}{500} \times \text{HSBKu}\right) + (\text{Rp50.000} \times \text{jumlah seluruh bidang hasil pemecahan})$$
Persyaratan Permohonan (Perorangan):
- Formulir permohonan bermaterai (memuat identitas, luas/letak/penggunaan tanah, pernyataan tidak sengketa, penguasaan fisik, serta alasan pengajuan).
- Fotokopi KTP dan KK pemohon.
- Sertipikat Hak Atas Tanah asli.
- Surat kuasa (apabila dikuasakan).
- Izin Perubahan Penggunaan Tanah (apabila diperlukan).
- Bukti pembayaran PBB tahun berjalan.
- Tapak kavling/sketsa bidang dari Kantor Pertanahan.
Seluruh penetapan biaya resmi ini berlandaskan Peraturan Pemerintah Nomor 128 Tahun 2015 tentang Jenis dan Tarif atas Jenis Penerimaan Negara Bukan Pajak (PNBP) yang berlaku pada Kementerian ATR/BPN.

Leave a Reply